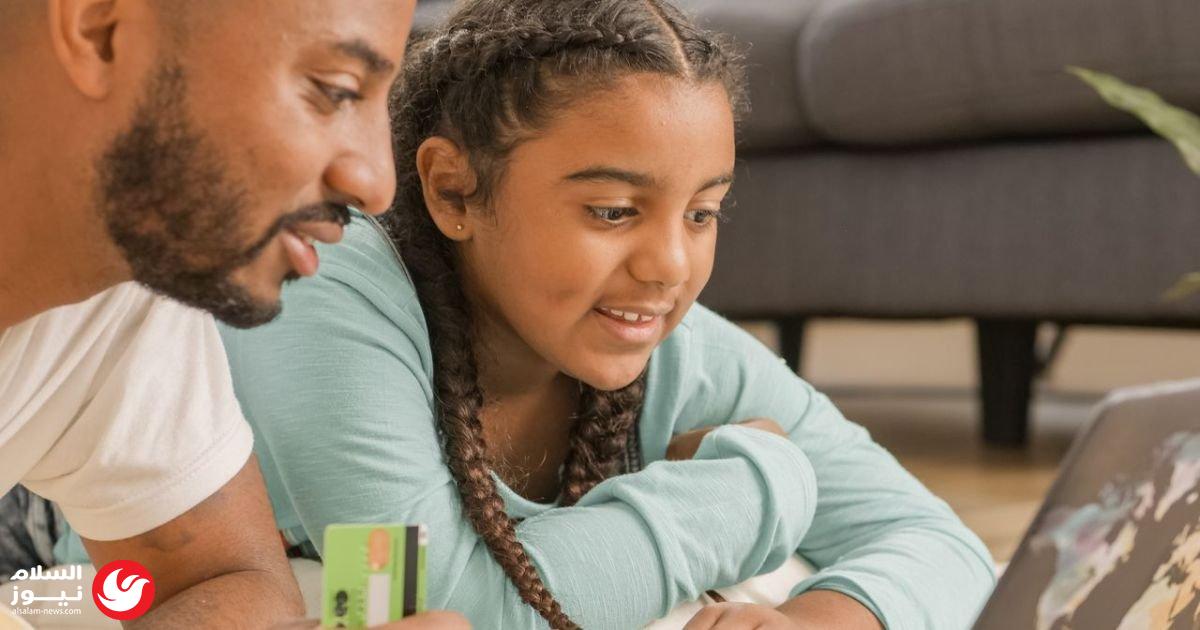
مع التحول المتسارع نحو الاعتماد على الهواتف والبطاقات الذكية في المعاملات اليومية، أصبح الأطفال يشاهدون عمليات الشراء دون رؤية المال ينتقل فعلياً من يد إلى أخرى. هذا التغيير الجوهري جعل المال بالنسبة للطفل يبدو كمصدر لا ينفد، حيث تتم المدفوعات بلمسات سريعة على الشاشة، مما يغيب عن ذهنه حقيقة تناقص الموارد المالية.
اجعل المال مرئياً.. حتى على الشاشة
رغم سهولة التكنولوجيا، إلا أنها جعلت حدود الإنفاق أقل وضوحاً. ولتجاوز هذه الفجوة، يشدد الخبراء على ضرورة تحويل المعاملات الرقمية إلى دروس تعليمية عملية. لا يقتصر الأمر على الحسابات الرياضية، بل يمتد لفهم العلاقة بين الدخل والرصيد والإنفاق.
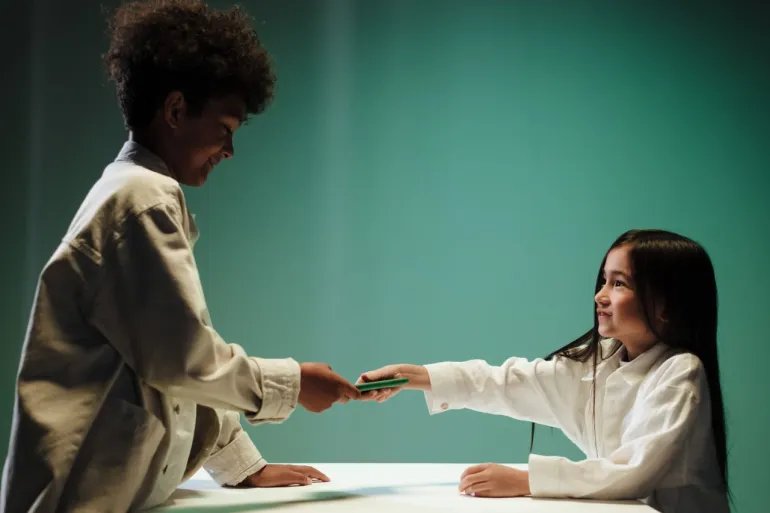
ينصح التربويون بإشراك الأطفال في عمليات التسوق، وتوضيح كيفية انتقال النقود من الحساب البنكي، ومنحهم تصوراً واضحاً لرصيد مخصص للمشتريات يتناقص مع كل عملية شراء، مما يحول المال الرقمي من مفهوم تجريدي إلى واقع ملموس.
الأموال الافتراضية في الألعاب الرقمية
تمثل العملات الافتراضية داخل الألعاب تحدياً مضاعفاً؛ فهي تخلق مسافة إضافية بين النقود الحقيقية وعملية الشراء. وتزداد المشكلة حين تُباع هذه العملات في باقات ضخمة تشجع الطفل على الإنفاق غير المدروس.
أظهرت الدراسات أن الأطفال قد يندمون بعد شراء عناصر افتراضية لا تلبي توقعاتهم، وهو ما يستدعي وضع ميزانيات محددة، وتوضيح الأسعار بالعملة الحقيقية، مع تجنب ربط الحسابات ببطاقات مصرفية مفتوحة، والحذر من الروابط الاحتيالية التي تستغل رغبة الأطفال في الحصول على عملات مجانية.
دليل تعليم الأطفال حسب الفئات العمرية
تتدرج المهارات المالية التي يستوعبها الطفل بحسب مرحلته العمرية:
- من 6 إلى 8 سنوات: التركيز على شرح أن الدفع الرقمي هو إنفاق لنقود حقيقية، واستخدام بطاقات الهدايا المحدودة لتعزيز مفهوم نفاذ الرصيد.
- من 9 إلى 11 سنة: تعليم الطفل متابعة رصيد الهاتف، والمفاضلة بين إنفاق الرصيد على إضافات صغيرة أو ادخاره لشراء شيء أكبر.
- من 12 إلى 14 سنة: الانتقال لمرحلة أكثر تعقيداً تشمل قراءة سجل المعاملات، واستخدام بطاقات مسبقة الدفع بإشراف الوالدين، والتعرف على مخاطر الاحتيال الإلكتروني.
إن الهدف الأسمى في هذا العصر هو غرس قناعة لدى الطفل بأن سهولة الحصول على الأشياء لا تعني أنها بلا تكلفة، وأن الرصيد الرقمي هو أداة لاختيارات مدروسة وليست وعوداً بمشتريات لا تنتهي.