في سوق تأمين السيارات، لا يُعد الحصول على وثيقة تأمين شامل مجرد إجراء روتيني لدفع قسط سنوي، بل هو عقد قانوني معقد يفرض التزامات متبادلة بين المؤمن له وشركة التأمين. ومع تزايد أعداد المركبات، أصبح التأمين الشامل ضرورة لحماية الاستثمار الشخصي، لكن الكثيرين يغفلون عن شروط دقيقة قد تؤدي إلى رفض المطالبة فوراً عند وقوع الحوادث.
ويؤكد الخبير التأميني مصطفى الصاوي أن تجاهل التفاصيل الدقيقة والشروط العامة في الوثيقة يعرض أصحاب السيارات لخسائر فادحة، مشدداً على أن أي إخلال بهذه البنود قد يمنح الشركة المبرر القانوني لإلغاء الوثيقة أو رفض التعويض.
1. القيود على رخصة القيادة
لا يقتصر شرط التأمين على وجود رخصة سارية فحسب، بل يمتد ليشمل طبيعة الرخصة والقيود المفروضة عليها. تشترط وثائق التأمين أن يكون السائق مصرحاً له بقيادة فئة المركبة المحددة، كما تحصر التغطية في أشخاص معينين (المؤمن له، الأقارب من الدرجة الأولى، أو السائقون المكفولون). كما تُعد القيادة تحت تأثير المواد المخدرة أو الكحول، أو الهروب من موقع الحادث، خطاً أحمر يسقط حق السائق في أي تعويض بمجرد ثبوت الحالة رسمياً.
2. إهمال الفحص والصيانة الدورية
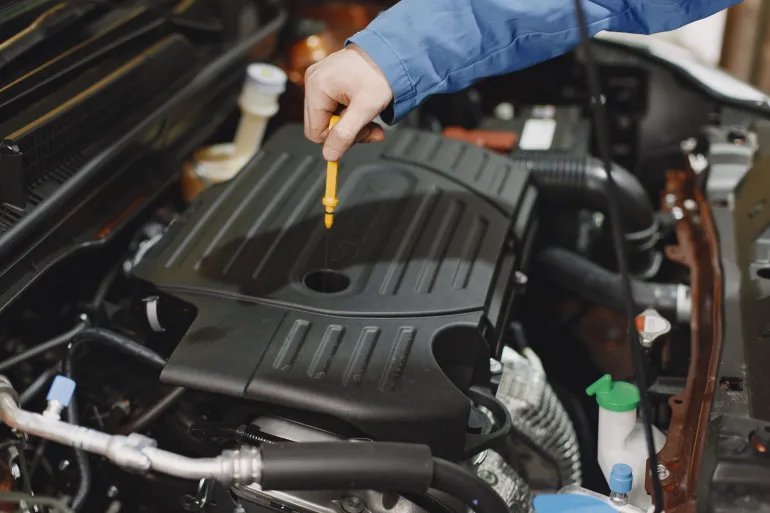
تفرض شركات التأمين شرط الصلاحية الفنية للمركبة وقت وقوع الحادث. فإذا أثبتت المعاينة أن الحادث نتج عن خلل ميكانيكي كان يمكن تلافيه بالفحص الدوري، أو بسبب إهمال الصيانة (مثل تلف الفرامل أو عدم تغيير الزيت)، فقد تُرفض المطالبة. الفحص الدوري هنا ليس مجرد إجراء قانوني، بل هو ضمانة لعدم تحول المركبة إلى خطر دائم على الطريق.
3. عدم الشفافية في الإفصاح عن الاستخدام
يقوم عقد التأمين على مبدأ الإفصاح الكامل. ويحذر الخبير الصاوي من تغيير طبيعة استخدام المركبة من خاص إلى تجاري (مثل تطبيقات النقل التشاركي) دون إخطار الشركة. هذا التغيير الجوهري دون تعديل الوثيقة يُعد إخلالاً بالعقد يترتب عليه انتفاء التزام الشركة بالتعويض كلياً.
4. مخالفة إجراءات الإبلاغ والمطالبة
تبدأ المسؤولية القانونية للمؤمن له فور وقوع الحادث، وتشمل عدم مغادرة الموقع والالتزام بإبلاغ الجهات المختصة. كما يحظر قانوناً الإقرار بالمسؤولية أو التعهد بدفع مبالغ مالية للطرف الآخر دون موافقة كتابية من شركة التأمين، حيث قد تُفهم هذه التصرفات كإقرار يضر بموقف الشركة القانوني.
5. الجهل بالاستثناءات الجوهرية
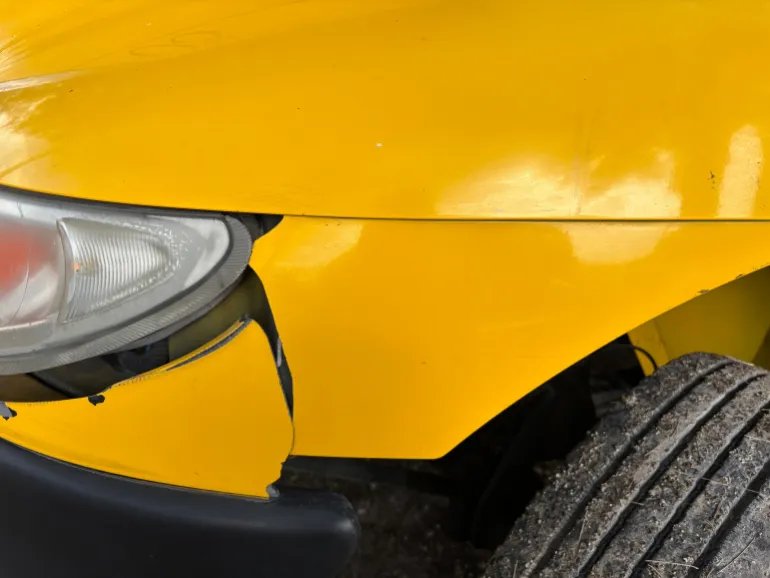
لا يعني التأمين الشامل تغطية كل الحوادث؛ فهناك استثناءات جوهرية مثل المشاركة في السباقات، التفحيط، أو القيادة في مناطق غير مصرح بها. كما أن تغطيات مثل السيارة البديلة أو الإصلاح في الوكالة غالباً ما تكون إضافات اختيارية تتطلب أقساطاً إضافية، ويجب على المؤمن له قراءة البنود بدقة لتجنب المفاجآت عند حدوث أي طارئ.